2026년 8월 4일 다카에서 한국과 방글라데시가 포괄적경제동반자협정(CEPA) 협상의 원칙적 타결을 선언했습니다. 산업통상부 자료의 한 줄이 방글라데시 소싱 실무자에게는 가장 큽니다 — 「방측의 주력 수출 품목인 의류와 신발 전 품목 발효 즉시 관세 철폐」. 그런데 그 뒤로 바이어와 공장에서 「그럼 LDC 특혜는 이제 필요 없나」「원단 원산지 조건이 붙나」「언제부터냐」는 질문이 쏟아지는데, 답할 수 있는 것과 없는 것이 뒤섞여 있습니다.
이 글은 확정된 것·확인된 것·아직 모르는 것을 갈라 놓고, 지금 소싱 실무에서 준비할 것을 정리합니다. LDC 특혜(R)가 언제까지 가는지는 LDC 졸업 체크리스트에, R과 APTA E2의 원산지 기준은 LDC 특혜관세 해설과 APTA 원산지 규칙 해설에 있으니 여기서는 CEPA와의 비교에 집중합니다.
어디까지 왔나 — 산업부 자료로 읽는 경과
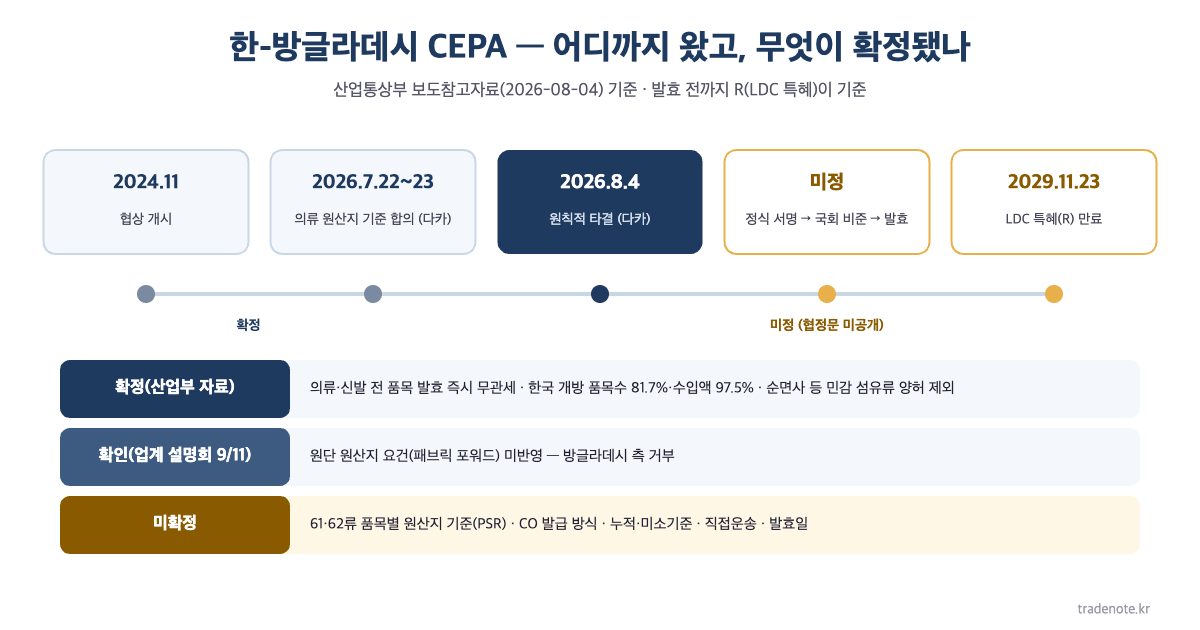
산업통상부 보도참고자료(2026-08-04)에 적힌 경과는 이렇습니다. 2024년 11월 협상 개시 이후 공식협상 5차례(2025년 8월, 2026년 1·4·6·7월). 2026년 3월 WTO 각료회의 계기 통상장관회담에서 「방-일 EPA 수준으로 상반기 중 타결」에 합의. 7월 22~23일 다카 회기간 협상에서 「그간 최대 쟁점이었던 의류 원산지 기준」에 합의. 7월 27~31일 서울 5차 협상에서 잔여 쟁점 해소. 8월 4일 원칙적 타결.
남은 절차는 잔여 기술 협의 → 협정문 정식 서명 → 국회 비준 → 발효입니다. 산업부는 업계 설명회와 활용 가이드를 준비하겠다고 밝혔고, 실제로 9월 11일 섬유업계 설명회가 열렸습니다. 발효일은 정해지지 않았습니다.
확정된 것 — 세율
| 항목 | 내용 | 출처 |
|---|---|---|
| 의류·신발 | 전 품목 발효 즉시 관세 철폐. 가죽제품·황마 제품도 철폐 | 산업부 보도참고자료 · 참고 2 |
| 한국 개방 폭(잠정) | 품목수 81.7% · 수입액 97.5% | 〃 |
| 양허 제외 | 순면사 등 민감 섬유류, 쌀·쇠고기 등 민감 농산물 | 〃 |
| 교역 규모(2025) | 수입 6.13억 달러 중 의류 5.47억 달러(89.2%) · 신발 0.21억 달러 | 참고 1(KITA 통계) |
세율만 보면 CEPA는 R을 그대로 덮습니다. R은 61류 141개·62류 161개 세번에 열려 있는데, CEPA는 의류·신발 전 품목이므로 R보다 넓습니다. 2029년 11월 23일 R이 만료된 뒤 E2로 내려앉으면서 생기는 공백(61류 34개·62류 57개 세번, 기본세율 A 13%, 일부 8%)도 발효만 되면 사라집니다.
확인된 것 — 원단 원산지 요건은 없다
9월 11일 섬유업계 설명회에서 통상교섭본부가 밝힌 내용이 업계지로 보도됐습니다. 대구 직물 업계가 요구한 패브릭 포워드(원단부터 역내산 요구)는 방글라데시 측 거부로 반영되지 않았습니다. 산업부 자료가 「최대 쟁점이었던 의류 원산지 기준 합의」라고 쓴 것이 바로 이 지점입니다. 중국산 원단으로 봉제하는 방글라데시 의류가 원단 때문에 탈락하는 구조는 아니라는 뜻입니다.
다만 「원단 요건이 없다」까지만 확인된 것이고, 그 대신 무엇이 기준인지 — 세번변경인지, 부가가치인지, 둘의 조합인지 — 는 협정문이 나와야 압니다.
예상 — 원산지 기준이 세번변경형이면 무엇이 달라지나
지금 R과 E2는 둘 다 가격 기준입니다. 비원산지 재료 가격이 FOB의 60%(R) 또는 65%(E2 최빈국 특례, 졸업 후 55%) 이하여야 합니다. 원단이 비싸면 봉제를 어디서 했든 탈락합니다. 반면 한국의 FTA 다수는 의류에 세번변경 기준(CC 류 변경, CTH 호 변경)을 쓰거나 부가가치 기준(RVC)과 선택형으로 둡니다. 세번변경형이면 판단 기준이 「원단 가격 비율」에서 「HS 부호가 바뀌었는가」로 옮겨 갑니다.
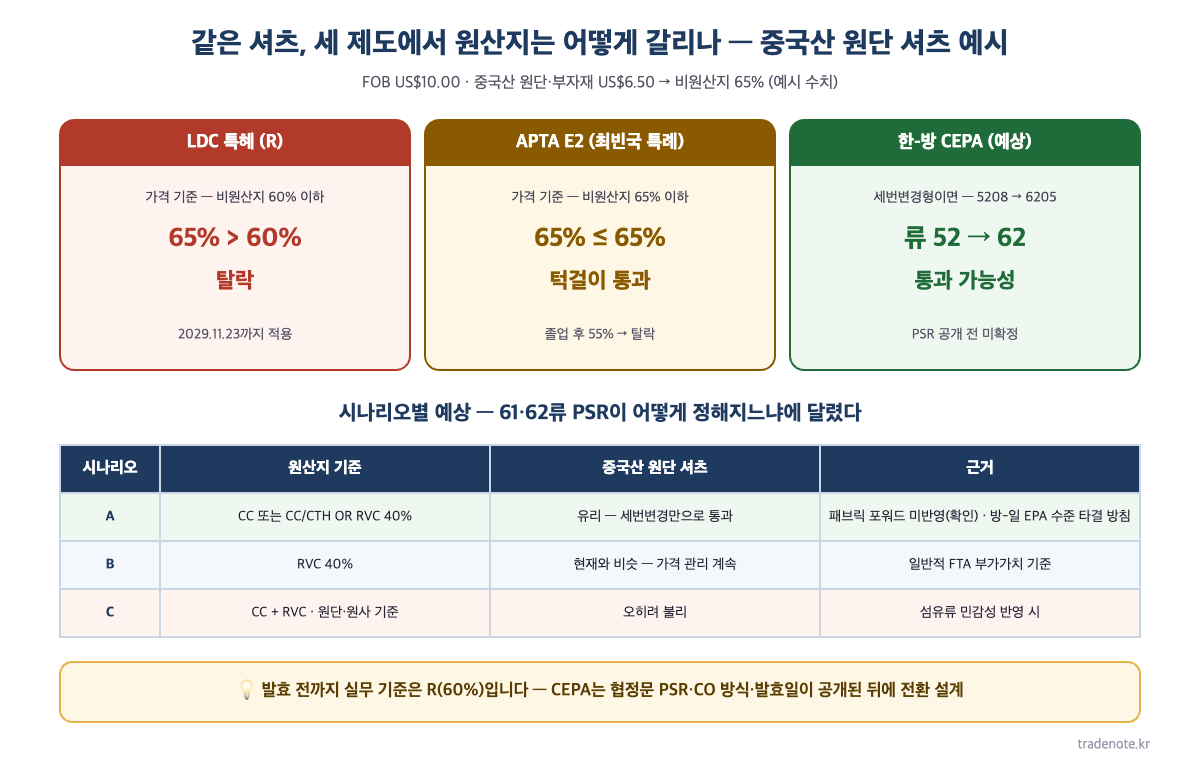
중국산 면직물(5208)로 방글라데시에서 남성 셔츠(6205)를 만들면 류가 52에서 62로, 호가 5208에서 6205로 바뀝니다. 중국산 편직물(6006)로 티셔츠(6109)를 만들어도 60에서 61로 바뀝니다. 원단에서 의류로 가면 류 자체가 바뀌므로 CC든 CTH든 대부분 충족합니다. 셔츠 한 장으로 세 제도를 놓고 보면 이렇습니다.
| 셔츠 예시 — FOB US$10.00 · 중국산 원단·부자재 US$6.50 (비원산지 65%) | 기준 | 판정 |
|---|---|---|
| LDC 특혜 (R) | 비원산지 60% 이하 | 65% > 60% → 탈락 |
| APTA E2 (최빈국 특례) | 비원산지 65% 이하 | 65% ≤ 65% → 턱걸이 통과. 졸업 후 55% → 탈락 |
| 한-방 CEPA (예상) | 세번변경형이면 5208 → 6205 | 류 52 → 62 → 통과 가능성. PSR 공개 전 미확정 |
수치는 예시입니다. 요점은 가격 기준에서는 원단이 비쌀수록 불리하고, 세번변경 기준에서는 원단 가격이 판정에 들어오지 않는다는 구조 차이입니다.
시나리오 세 가지
| 시나리오 | 61·62류 원산지 기준 | 중국산 원단 셔츠 | 왜 가능한가 |
|---|---|---|---|
| A (유력) | CC, 또는 CC/CTH OR RVC 40% | 유리 — 세번변경만으로 통과 | 패브릭 포워드 미반영이 확인됨 · 「방-일 EPA 수준」 타결 방침 |
| B | RVC 40% 단독 | 지금과 비슷 — 가격 관리 계속 | FTA의 일반적 부가가치 기준 |
| C | CC + RVC, 원단·원사 기준 | 오히려 불리 | 섬유류 민감성을 강하게 반영할 경우 |
A가 유력하다고 보는 근거는 두 가지뿐입니다. 원단 요건이 빠졌다는 설명회 발언과, 산업부 자료의 「방-일 EPA 수준으로 타결」 방침입니다. 방-일 EPA(2026년 2월 5일 서명)는 의류에 단일 공정 기준 — 원단에서 봉제만으로 원산지 인정 — 을 채택했으므로, 같은 수준이면 세번변경형에 가깝습니다. 그래도 둘 다 정황이지 협정문이 아닙니다. 그래서 이 글은 A를 「유력」까지만 쓰고, 발효 전 실무 기준은 여전히 R의 60%로 둡니다.
LDC 특혜와 겹치는 기간 — 어느 쪽을 고를 수 있나
R은 관세법 제76조③과 공여 규정 제2조①에 따라 졸업일부터 3년, 별표 1 비고 기준 2029년 11월 23일 수입신고분까지 적용됩니다. CEPA가 그 전에 발효되면 R·E2·CEPA 세 제도가 병존하는 기간이 생깁니다. 협정관세와 특혜관세는 각각 요건을 충족하면 수입자가 유리한 쪽을 신청할 수 있으므로, 원산지 기준이 다른 세 제도를 스타일별로 비교해 고르는 구조가 됩니다.
실무에서 차이가 나는 지점이 하나 더 있습니다. R과 E2는 수입신고 수리 후 사후적용이 없어 CO를 신고 전에 갖춰야 하지만, FTA 협정관세는 「자유무역협정의 이행을 위한 관세법의 특례에 관한 법률」 제9조에 따라 수입신고 수리일부터 1년 이내 사후 적용 신청이 가능합니다. CO가 늦게 도착하는 건에서는 이 차이가 큽니다.
지금 준비할 것 5가지
- 협정문이 나오면 61·62류 PSR부터 읽는다. 확인 순서는 ① 세번변경(CC/CTH/CTSH)인지 RVC인지 선택형인지 ② 누적 범위(한국산·방글라데시산 재료) ③ 미소기준(De Minimis) 비율 ④ 직접운송·환적 허용 범위 ⑤ CO 방식(기관발급·자율발급·인증수출자). 산업부 활용 가이드가 나오면 그것으로 대조합니다.
- 스타일별 「원단 원산지·가격 비율·HS 변경」 표를 만든다. 지금 R 판정에 쓰는 원가표에 원단 HS 4단위와 완제품 HS 4단위 열을 추가해 두면, PSR이 공개되는 날 어느 스타일이 어느 제도에서 통과하는지 바로 나옵니다.
- 발효 전까지는 R 기준으로 원가를 잡는다. CEPA를 기대하고 중국산 원단 비중을 미리 올리면, 발효가 늦어지거나 시나리오 B·C가 되면 R·E2 둘 다에서 탈락합니다.
- 수출자에게 CO 준비를 미리 묻는다. 기관발급이면 방글라데시 EPB 절차, 자율발급이면 수출자 서명·기록 보관 체계가 필요합니다. 어느 쪽이든 지금 쓰는 LDC CO·FORM APTA와 서식이 다릅니다.
- 계약에 「특혜 제도 변경 시 단가 재협의」 조항을 넣는다. 2027년 이후 시즌 계약이라면 발효 시점에 관세·원산지 조건이 바뀝니다. 그때 다투지 않으려면 지금 한 줄이면 됩니다.
자주 하는 실수
- 「타결됐으니 무관세」로 바이어에게 설명하는 것 — 발효 전에는 아무것도 바뀌지 않는다. 지금 기준은 R이다.
- CEPA 원산지가 세번변경이라고 단정하는 것 — 확인된 것은 「원단 요건 없음」까지다. RVC 단독이나 조합형일 가능성이 남아 있다.
- 세 제도 병존 기간에 하나만 보는 것 — 스타일별로 R·E2·CEPA 중 통과하는 제도가 다를 수 있다. CO도 그에 맞춰 달라진다.
- 사후적용을 R·E2에도 기대하는 것 — 사후적용은 FTA 협정관세에만 있다. R·E2는 신고 전에 CO를 갖춰야 한다.
핵심 요약
- 2026-08-04 원칙적 타결. 협상 5차례, 7월 다카 협상에서 의류 원산지 기준 합의. 정식 서명·비준·발효일은 미정.
- 확정: 의류·신발 전 품목 발효 즉시 무관세, 한국 개방 품목수 81.7%·수입액 97.5%. 확인: 원단 원산지 요건(패브릭 포워드) 미반영.
- 미확정: 61·62류 PSR·CO 방식·누적·미소기준·직접운송. 세번변경형이면 중국산 원단 스타일이 R·E2보다 유리해지지만 협정문 공개 전에는 예상이다.
- 발효 전 실무 기준은 R(60%). 준비는 PSR 확인 순서·스타일별 HS 변경 표·CO 방식 확인·계약 조항.
자주 묻는 질문
발효는 언제쯤인가요?
미정입니다. 산업부는 잔여 기술 협의 후 정식 서명과 발효 절차를 추진한다고만 밝혔습니다. 과거 협정들은 타결에서 발효까지 반년에서 수년까지 편차가 컸으므로, 발효일이 나오기 전에는 R 만료(2029-11-23) 전 발효를 전제로 계획을 짜지 마십시오.
CEPA가 발효되면 LDC 특혜(R)는 없어지나요?
아닙니다. R은 공여 규정에 따라 2029년 11월 23일까지 별도로 살아 있습니다. 발효 후에는 R·E2·CEPA가 병존하고, 스타일별로 요건을 충족하는 제도 중 유리한 쪽을 신청합니다.
중국산 원단을 쓰면 CEPA 원산지가 되나요?
원단 원산지 요건이 없다는 것까지는 확인됐습니다. 세번변경 기준이면 원단에서 의류로 류가 바뀌므로 통과 가능성이 높지만, RVC 단독이나 조합형이면 가격 비율이 다시 들어옵니다. 협정문의 61·62류 PSR을 봐야 답이 나옵니다.
CO는 누가 발급하나요?
미정입니다. 기관발급이면 방글라데시 EPB가 유력하고, 자율발급이나 인증수출자 방식이면 수출자 체계가 필요합니다. 협정문에서 원산지 증명 조항을 확인한 뒤 수출자에게 안내하십시오.
- 산업통상부 보도·참고자료 — 보도참고자료 「한-방글라데시 CEPA 원칙적 타결」(2026-08-04) · 참고 1 교역 현황 · 참고 2 주요 내용 및 기대효과
- 관세법 — 국가법령정보센터 · 제76조③(최빈개발도상국 특혜관세 유예)
- 최빈개발도상국에 대한 특혜관세 공여 규정 — 국가법령정보센터 · 제2조①(3년) · 제5조②(비원산지 60%) · 별표 1 비고
- 자유무역협정의 이행을 위한 관세법의 특례에 관한 법률 — 국가법령정보센터 · 제9조(협정관세 사후적용)
- 관세청 FTA 포털 — 협정별 원산지 기준·활용 안내(발효 후 게재 예정)