수출신고 수리 후 분할 적재와 30일 적재기한 — 잔량이 다음 배로 밀릴 때 세관에서 벌어지는 일
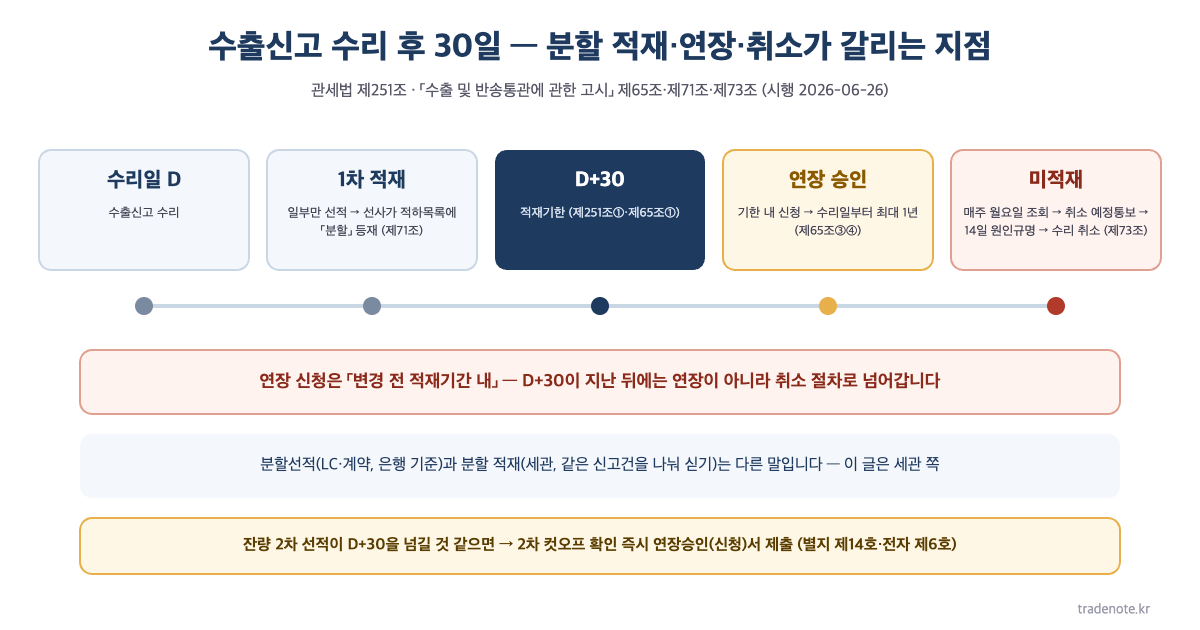
수출신고 수리일부터 30일 적재기한(관세법 제251조·고시 제65조), 같은 신고건을 두 배에 나눠 싣는 분할 적재의 적하목록 등재(고시 제71조), 기한 내 연장승인(1년 범위)과 미적재 시 취소 예정통보·14일 원인규명·수리 취소 절차(고시 제73조), 분할선적(43P·44C)과의 차이를 정리했습니다.
 구본경 · 트레이드노트
수출신고 수리일부터 30일 적재기한(관세법 제251조·고시 제65조), 같은 신고건을 두 배에 나눠 싣는 분할 적재의 적하목록 등재(고시 제71조), 기한 내 연장승인(1년 범위)과 미적재 시 취소 예정통보·14일 원인규명·수리 취소 절차(고시 제73조), 분할선적(43P·44C)과의 차이를 정리했습니다.
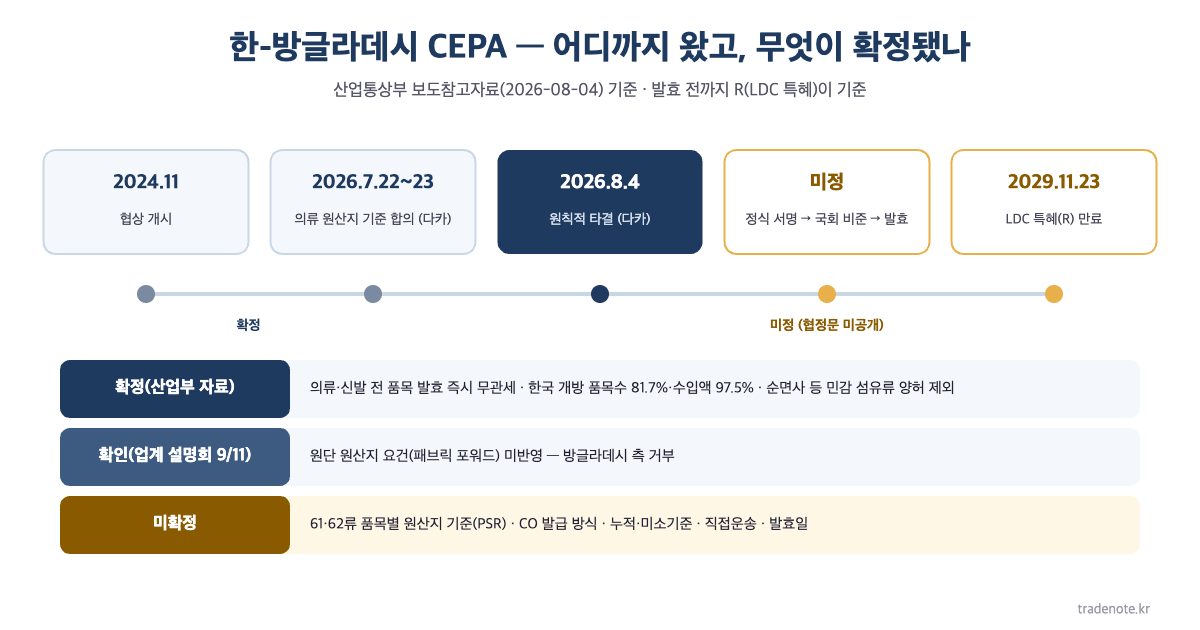
2026년 8월 4일 원칙적 타결된 한-방글라데시 CEPA의 경과와 확정 내용(의류·신발 전 품목 발효 즉시 무관세, 한국 개방 품목수 81.7%·수입액 97.5%), 확인된 것(원단 원산지 요건 미반영), 미확정(61·62류 PSR·CO 방식·발효일)을 갈라 정리하고, LDC 특혜(R)·APTA E2와의 원산지 기준 차이를 중국산 원단 셔츠 예시로 비교했습니다.
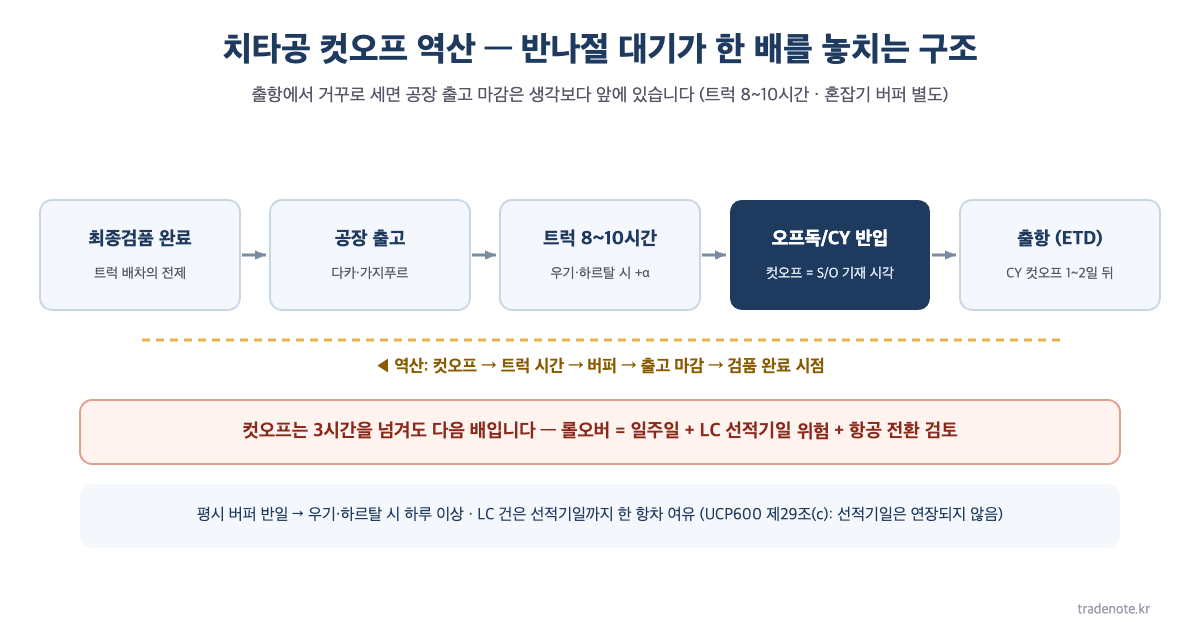
다카·가지푸르에서 치타공까지 트럭 8~10시간, 공장 적입 FCL과 오프독 적입의 컷오프 차이, 우기·하르탈 버퍼, 검품 완료→출고 마감→컷오프 역산 일정 5단계와 포워더·공장에 보내는 영문 문구를 정리했습니다.
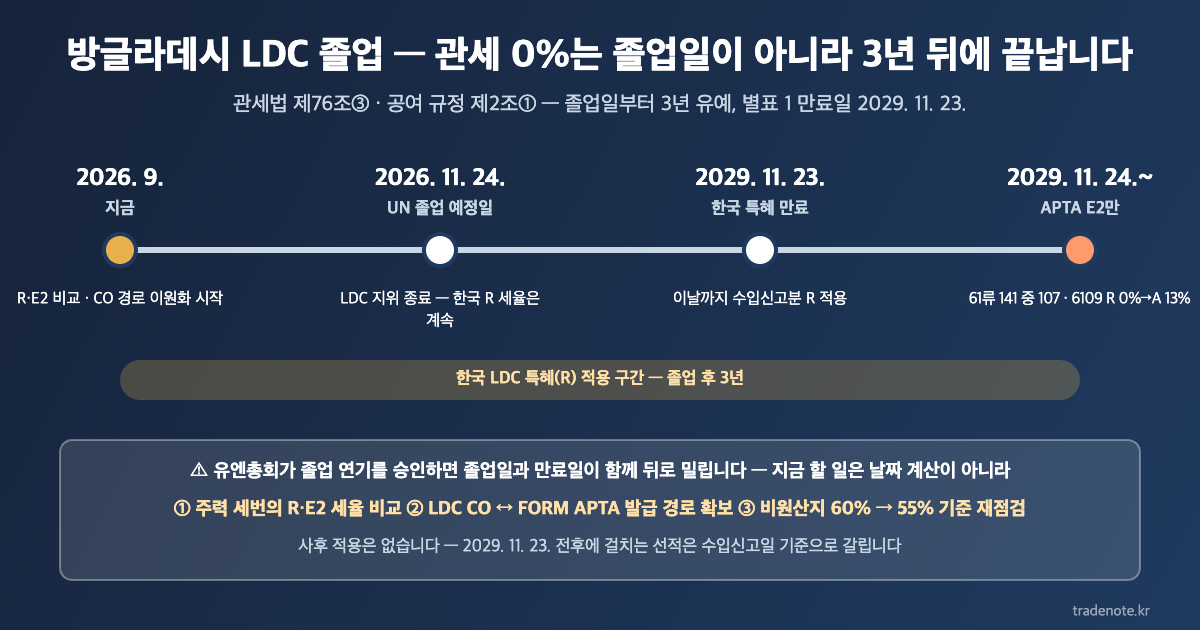
방글라데시는 2026년 11월 24일 UN LDC 졸업 예정. 한국의 LDC 특혜관세(R)는 관세법 제76조③·공여 규정 제2조①에 따라 졸업일부터 3년 유예되어 2029년 11월 23일 수입신고분까지 적용됩니다. 그 뒤 남는 APTA E2의 커버리지(61류 107/141·62류 108/165)와 원산지 한도 변화(65%→55%), 사후적용 없음, CO 경로 이원화까지 점검 항목 6가지를 정리했습니다.
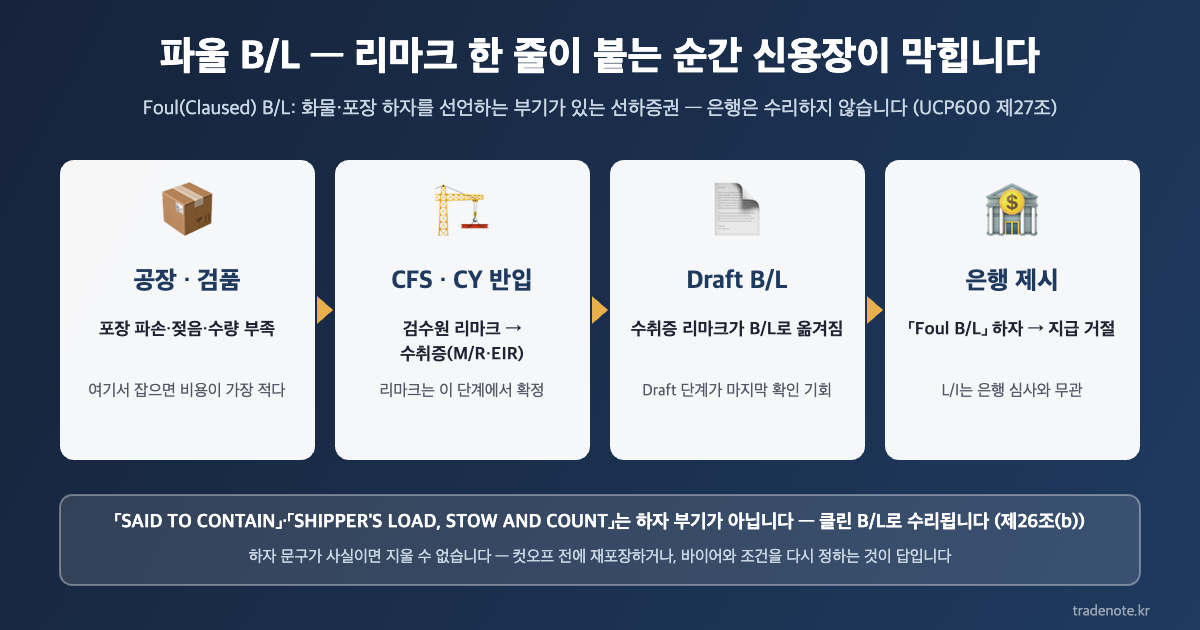
파울 B/L(사고부 선하증권)의 리마크가 어디서 생기는지(수취증→B/L), 하자 부기와 아닌 문구의 구분(UCP600 제26조(b)·제27조), 리마크가 붙었을 때 선택지 3가지와 L/I를 권하지 않는 이유를 정리했습니다.
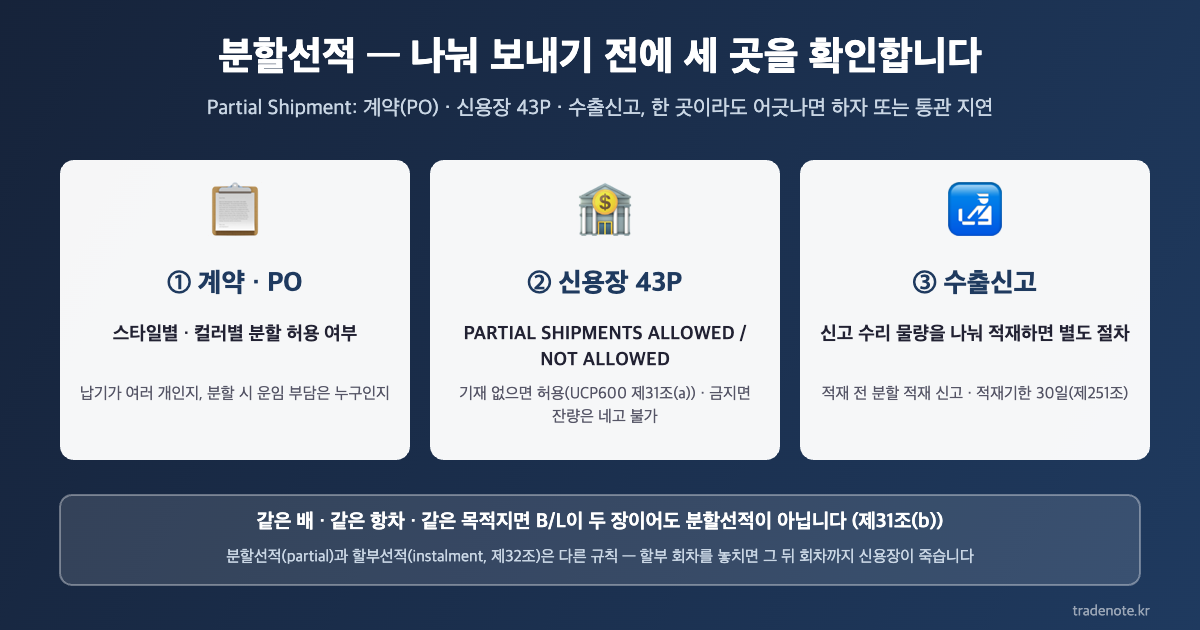
분할선적을 결정하기 전에 계약(PO)·신용장 43P·수출신고에서 각각 확인할 것, 같은 배·같은 항차면 분할이 아닌 규칙, 할부선적·환적과의 차이, 분할로 늘어나는 비용을 정리했습니다.
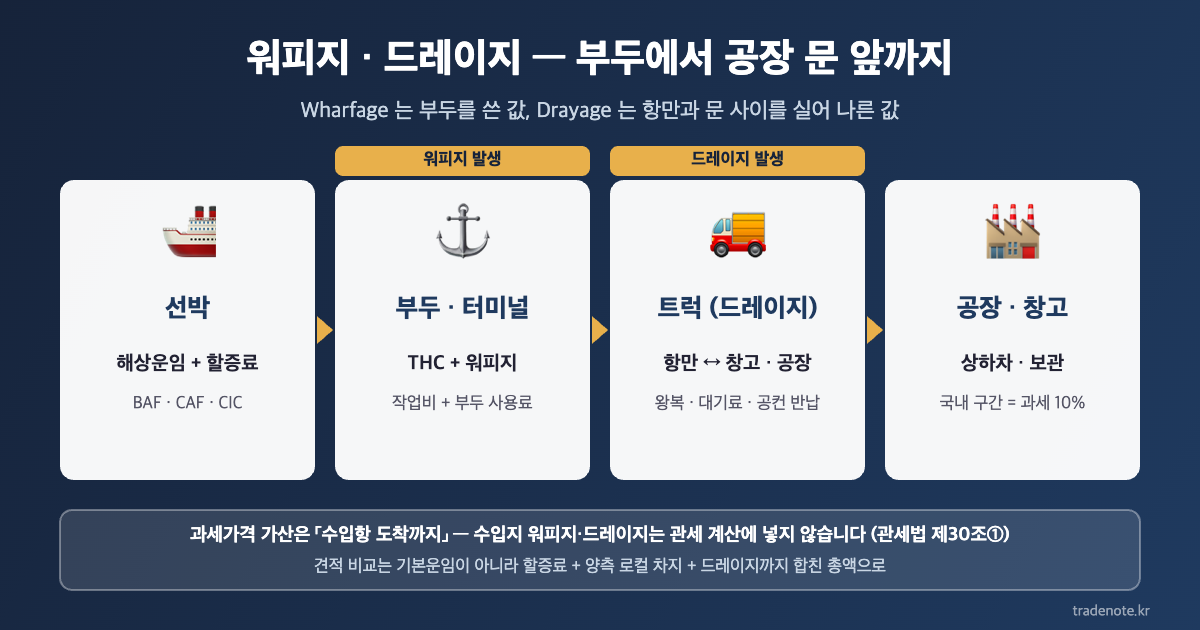
워피지(부두 사용료)와 드레이지(항만–창고 컨테이너 운송)의 발생 단계, 왕복·대기료·중량 함정, 과세가격 가산 범위와 부가세 위치를 실무 기준으로 정리했습니다.
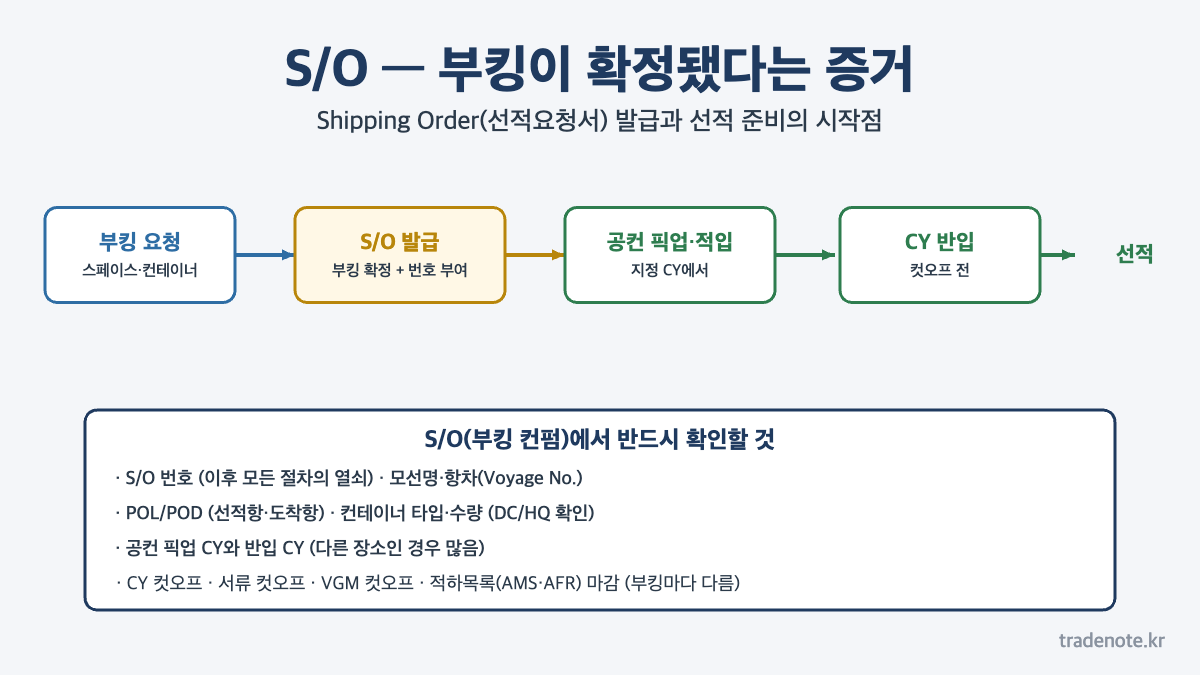
S/O(Shipping Order)의 의미와 부킹 컨펌에서 확인할 5가지, S/O 번호가 묶는 공컨 픽업·CY 반입·수출신고·VGM 절차, 부킹 변경 시 재전파 원칙을 정리했습니다.
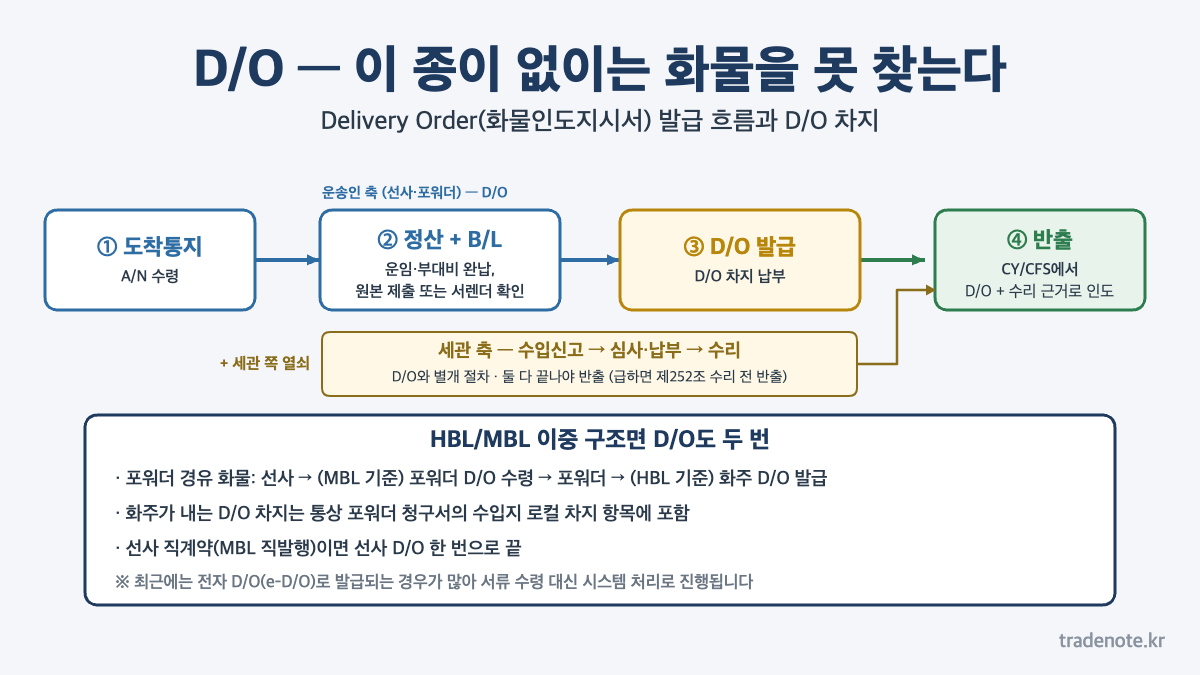
D/O(화물인도지시서)의 발급 조건과 D/O 차지, HBL/MBL 이중 D/O 구조, 발급이 막히는 3가지와 데머리지·보관료로 번지는 지연 비용을 정리했습니다.
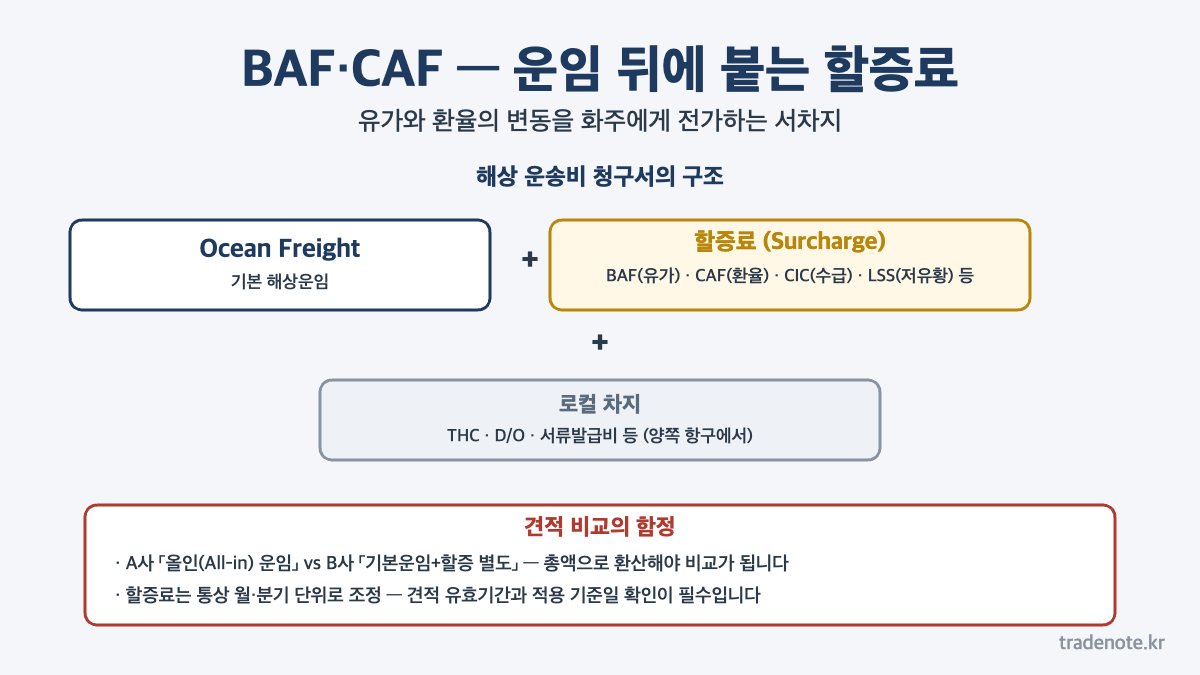
BAF(유류할증료)·CAF(통화할증료)의 구조와 CIC·LSS와의 구분, 올인 운임 vs 항목별 견적 비교법, 적용 기준일로 정산 분쟁을 막는 실무를 정리했습니다.