무역 결제방식의 양대 축은 T/T(전신환 송금)와 LC(신용장)입니다. 어느 쪽이 좋은가라는 질문에 정답은 없고, 거래 단계와 리스크 배분에 따라 답이 달라집니다. 두 방식을 모두 써 본 경험으로 선택 기준을 정리합니다.
두 방식의 구조 차이
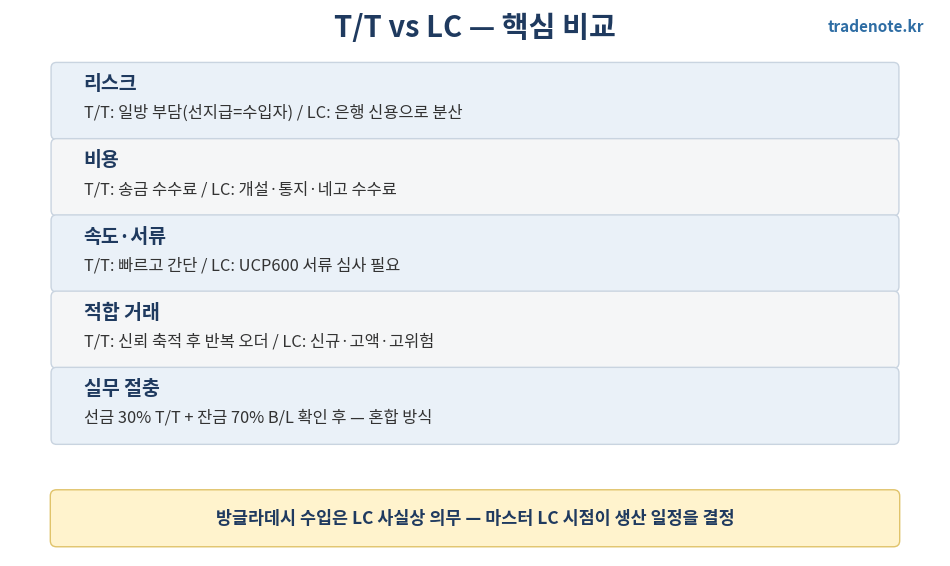
T/T는 은행을 단순 송금 통로로 쓰는 직접 결제입니다. 선지급(선적 전 송금)이면 수입자가, 후지급(선적 후 송금)이면 수출자가 리스크를 집니다. 분할 비율·송금 수수료(71A)·송금 사기 대응 등 T/T의 실행 세부는 T/T(전신환송금)란에 정리했습니다. LC는 개설은행이 조건부 지급확약을 제공해 리스크를 은행 신용으로 치환하는 구조입니다. 대신 개설·통지·네고 수수료와 서류 심사라는 비용이 붙습니다.
| 구분 | T/T | LC |
|---|---|---|
| 리스크 부담 | 일방(선지급=수입자, 후지급=수출자) | 개설은행 신용으로 치환 — 개설은행·개설국 리스크는 남음(확인신용장으로 보완) |
| 비용 | 송금 수수료 수준 | 개설·통지·네고 수수료 |
| 속도 | 빠름 | 서류 심사 기간 필요 |
| 서류 부담 | 낮음 | 높음 (UCP600 일치성) |
| 적합 단계 | 신뢰 축적 후 | 신규·고액 거래 |
거래 단계별 선택 기준
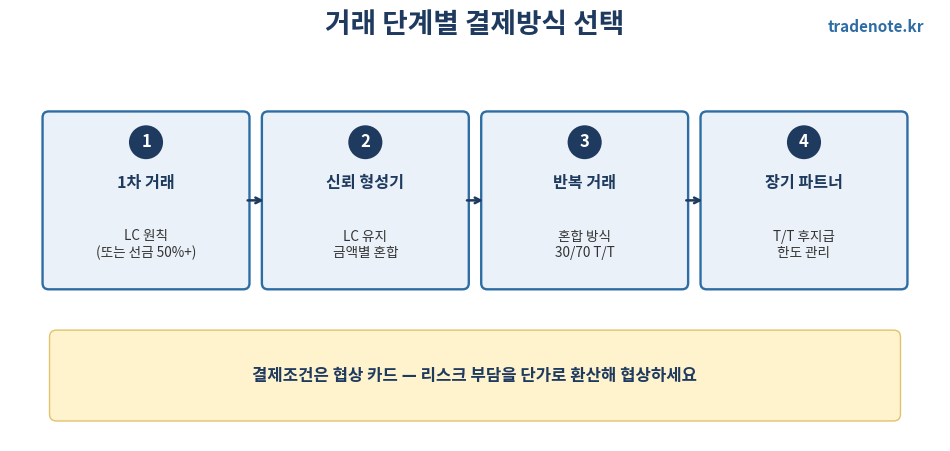
신규 거래처와의 첫 거래, 고액 거래, 정치·외환 리스크가 있는 국가와의 거래는 LC가 원칙입니다. 반면 수년간 무사고로 거래한 파트너와의 반복 오더는 T/T가 비용·속도에서 우월합니다. 실무에서 가장 흔한 절충은 혼합 방식입니다 — 선금 30% T/T + 잔금 70% B/L 사본 확인 후 T/T 같은 구조로 리스크를 나눕니다. 이때 잔금을 받기 전에 B/L을 서렌더하면 화물 통제권이 먼저 넘어가므로, 분할 조건의 실무 순서는 T/T 전신환송금 해설에 정리해 두었습니다.
| 상황 | 권장 조건 | 이유 |
|---|---|---|
| 신규 거래처 첫 거래 | LC(At Sight) 또는 선금 50% 이상 | 상대 신용 정보가 없을 때 은행 신용으로 치환 |
| 무사고 반복 거래 | T/T 30/70 | 수수료·서류 부담 절감. 서렌더는 잔금 수령 뒤 |
| 고액 단건 | LC + 확인신용장 검토 | 개설은행·개설국 리스크까지 분산 |
| 수입국 외환 불안 | 확인신용장 또는 선금 비중 상향 | 송금 지연·외환 통제 위험 |
| 바이어가 Usance 요구 | Usance LC + 할인료를 단가에 반영 | 자금 부담을 단가로 환산해 협상 |
방글라데시 거래의 특수성
방글라데시는 외환 규제상 수입 거래에 LC 사용이 사실상 필수입니다. 예외가 없지는 않습니다 — CMT 계약에서 바이어가 원부자재를 무상공급하는 경우에는 LC 없이 일반 해상·항공·쿠리어 등 다양한 경로로 수입되고, FOB 계약에서도 일부 예외가 있습니다. 다만 그 밖의 거의 모든 수입 거래는 LC를 씁니다. 방글라데시 공장이 원부자재를 수입할 때는 Back-to-Back LC(마스터 LC를 담보로 개설하는 원자재 LC)를 쓰는 구조가 표준입니다. 그래서 방글라데시 소싱에서는 바이어의 마스터 LC 개설 시점이 공장의 원자재 발주 시점을 결정합니다 — LC 개설이 늦어지면 그만큼 생산 전체가 밀린다는 뜻입니다. 방글라데시 소싱 실무에서 다룬 리드타임 관리와 직결되는 지점입니다.
실사례. T/T 후지급 조건으로 진행한 오더에서 수입자 측 사정으로 잔금이 두 달 지연된 적이 있습니다. 화물은 이미 도착해 있었고, 회수 수단은 독촉뿐이었습니다. 이후 신규 거래처와는 금액과 무관하게 첫 3회는 LC 또는 선금 50% 이상을 원칙으로 삼고 있습니다.
💡 실무 팁 — 결제조건 협상 카드
결제방식은 가격과 함께 협상 카드입니다. LC를 요구하면 수출자는 수수료·서류 부담만큼 단가를 올려 부르는 것이 보통입니다. 반대로 T/T 선지급을 제안하면 단가 인하 여지가 생깁니다. 결제조건 변경을 협상할 때는 “리스크를 누가 얼마나 지는가”를 단가로 환산해 보세요. LC를 선택했다면 개설 절차와 체크포인트, 서류 하자 대응은 discrepancy 사례를 참고하세요.
① D/P·D/A에는 UCP600이 적용되지 않습니다. 신용장은 UCP600, 추심(D/P·D/A)은 URC 522(ICC 추심에 관한 통일규칙)가 적용됩니다. 규칙이 다르니 은행의 역할도 다릅니다 — 추심에서 은행은 서류 전달자일 뿐 지급확약을 하지 않고, 서류 일치성 심사 의무도 없습니다. 계약서에 준거규칙을 적어 두면 분쟁 시 기준이 명확해집니다.
② LC의 서류 심사 기간은 최대 5은행영업일입니다(제14조(b)). 지정은행·확인은행·개설은행이 각각 제시일 다음날부터 5은행영업일을 갖습니다. 은행 경로를 거치는 구간마다 이 기간이 붙으므로 T/T와의 속도 차이는 여기서 벌어집니다.
③ LC는 계약과 독립된 별개의 거래입니다(제4조). 은행은 근거 계약에 구속되지 않고 서류만 다루므로(제5조), 계약 이행에 다툼이 있어도 서류가 일치하면 지급되고 반대로 물건에 문제가 없어도 서류가 틀리면 지급이 막힙니다. T/T와의 근본적인 성격 차이입니다.
자주 묻는 질문
Q. T/T 선지급을 요구받았는데 안전장치가 있나요?
수출자의 이행보증(P-Bond), 무역보험공사의 수입보험, 소액 분할 송금 등이 보완 수단입니다. 다만 어느 것도 LC만큼의 구조적 안전장치는 아닙니다.
Q. LC 수수료는 누가 부담하나요?
계약으로 정합니다. 통상 개설국(수입국) 수수료는 수입자, 그 외(통지·네고) 수수료는 수익자 부담으로 신용장에 명시합니다.
Q. D/P·D/A(추심)는 어떤 위치인가요?
은행이 서류를 전달하지만 지급확약은 없는 중간 형태입니다. T/T보다 서류 통제력이 있고 LC보다 저렴하지만, 수입자가 인수·지급을 거절하면 수출자 보호 수단이 약합니다. 자세한 구조와 리스크는 D/P vs D/A에서 다룹니다.
Q. LC를 쓰기로 했다면 At Sight와 Usance 중 무엇을 받아야 하나요?
수출자 입장에서는 서류 제시 후 바로 지급되는 At Sight가 기본이고, Usance는 바이어에게 신용을 주는 대신 네고 할인료가 붙습니다. 두 조건의 자금 흐름과 비용 차이는 At Sight vs Usance에서 정리했습니다.
- ICC Trade finance (UCP600·URC522·ISBP 제정기관) — ICC 국제상업회의소 · UCP600 원문·ISBP 안내
- 외국환거래법 — 국가법령정보센터 · 대외지급 규제
- Bangladesh Bank — 방글라데시 중앙은행 · 방글라데시 수입결제 규정